
Quando o assunto é investimento, uma rentabilidade maior nem sempre significa um resultado melhor. A Em períodos de juros elevados, manter grande parte do patrimônio em ativos ligados ao CDI pode parecer uma escolha confortável. Porém, a diversificação de investimentos ajuda a enxergar um risco menos evidente: o custo de oportunidade de concentrar a carteira em uma única fonte de retorno.
O CDI não é o problema. Pelo contrário, ativos pós-fixados podem cumprir funções importantes na carteira, especialmente quando há necessidade de liquidez e menor oscilação.
A questão é outra: faz sentido usar essa solução para 100% do patrimônio?
Por que ficar 100% no CDI pode ser ineficiente?
Quando os juros estão altos, a renda fixa pós-fixada ganha atratividade. O investidor recebe retornos interessantes sem precisar conviver com grandes oscilações de preço. Essa combinação pode criar uma sensação de que diversificar deixou de ser necessário.
O problema aparece quando o cenário muda. Uma carteira concentrada no CDI depende fortemente da trajetória dos juros brasileiros. Quando a Selic começa a cair, a remuneração dos ativos pós-fixados acompanha esse movimento.
Além disso, permanecer apenas no CDI significa renunciar a outras fontes potenciais de retorno. É o chamado custo de oportunidade: aquilo que o patrimônio deixa de capturar ao permanecer concentrado em uma única estratégia.
Marcação a mercado pode criar oportunidades
Títulos prefixados e indexados à inflação possuem uma dinâmica diferente dos pós-fixados. O Tesouro Direto explica que, no resgate antecipado, os títulos públicos são recomprados pelo preço de mercado. Esse preço pode variar conforme mudam as expectativas para as taxas de juros. É a chamada marcação a mercado.
De maneira simplificada, quando as taxas de mercado sobem, o preço de títulos adquiridos anteriormente tende a cair. Quando as taxas caem, ocorre o movimento contrário.
Isso significa que um título prefixado ou IPCA+ adquirido em um momento favorável da curva pode apresentar valorização antes mesmo do vencimento. Mas existe o outro lado.
Se as taxas seguirem na direção contrária à esperada e houver necessidade de venda antecipada, o investidor também pode registrar perdas. Por isso, marcação a mercado não deve ser tratada como uma aposta na direção dos juros. Ela precisa estar conectada ao horizonte, aos objetivos e à composição do patrimônio.
O CDI pode ganhar no curto prazo e ainda existir custo de oportunidade
Uma simulação conceitual ajuda a visualizar essa diferença. Considere duas carteiras partindo de um índice 100.
A primeira permanece integralmente no CDI. A segunda combina pós-fixados com títulos prefixados/IPCA+ e investimentos internacionais.
No cenário hipotético abaixo, o CDI apresenta melhor desempenho inicialmente. Com o passar do tempo, entretanto, a carteira diversificada passa a capturar outras fontes de retorno.
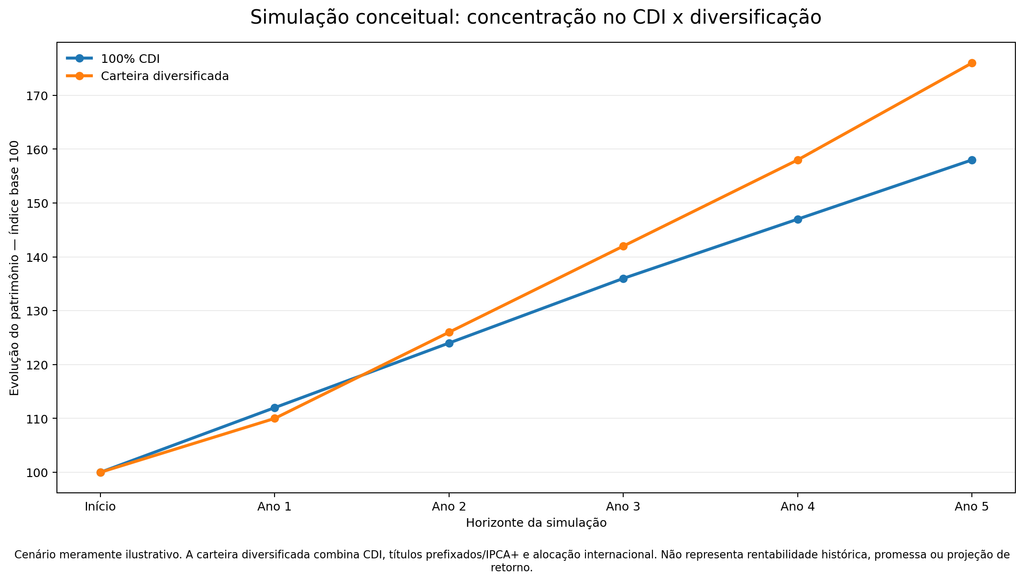
O ponto central do gráfico não é afirmar que uma carteira diversificada sempre superará o CDI.
A simulação mostra outra coisa: aceitar alguma oscilação em parcelas estrategicamente definidas do patrimônio pode permitir acesso a fontes de retorno que uma carteira exclusivamente pós-fixada não possui.
E onde entra a alocação offshore?
A diversificação de investimentos também não deveria terminar na fronteira brasileira. Uma parcela pode priorizar liquidez. Outra, proteção contra inflação. Uma terceira pode explorar oportunidades na curva de juros. Outra pode proporcionar exposição internacional.
A alocação offshore pode reduzir a dependência exclusiva do cenário brasileiro e acrescentar novas fontes de risco e retorno à carteira. Isso se torna especialmente relevante para patrimônios maiores, nos quais a concentração geográfica e cambial também precisa ser considerada.
Diversificar não significa simplesmente assumir mais risco
Esse é um ponto importante. Adicionar prefixados, IPCA+ ou investimentos internacionais pode aumentar a oscilação de determinadas partes da carteira. Mas risco não deve ser observado apenas ativo por ativo. O que importa é como diferentes posições se comportam em conjunto.
Uma parcela pode priorizar liquidez. Outra, proteção contra inflação. Uma terceira pode explorar oportunidades na curva de juros. E outra pode proporcionar exposição internacional.
A própria RGC já mostrou, ao analisar como o risco fiscal afeta os juros longos, que alterações na curva influenciam a precificação de diferentes classes de ativos. É por isso que olhar apenas para o rendimento isolado de cada aplicação pode produzir uma visão incompleta do patrimônio.
O papel de cada ativo importa mais do que o produto isolado
A pergunta não deveria ser “CDI ou IPCA+?” ou “Brasil ou exterior?”.
Uma estratégia patrimonial pode utilizar essas alternativas simultaneamente, atribuindo uma função específica a cada uma.
Em nosso site, diferenciamos estratégias voltadas à gestão de caixa daquelas destinadas à diversificação e ao crescimento do patrimônio. É possível conhecer as diferentes estratégias de investimento da RGC na página dedicada às soluções mais procuradas.
A lógica é simples: um bom ativo não precisa ocupar 100% da carteira para continuar sendo um bom ativo.
Perguntas frequentes
Vale a pena ficar 100% no CDI?
Depende dos objetivos, prazo e necessidades de liquidez. O CDI pode ser eficiente, mas a concentração pode limitar outras fontes de retorno e diversificação.
O que é marcação a mercado?
É a atualização do preço de um título conforme as condições atuais de mercado. Se houver venda antes do vencimento, seu retorno pode ser maior ou menor que o inicialmente esperado.
Diversificar significa aumentar o risco?
Não necessariamente. Alguns ativos podem oscilar mais individualmente, mas a diversificação busca combinar diferentes fontes de risco e retorno dentro da estratégia global.
Investimentos offshore substituem investimentos no Brasil?
Não. A alocação internacional pode complementar a carteira, ampliando a diversificação geográfica, cambial e econômica.
Continue acompanhando nossas análises
Para quem investe, compreender o custo de oportunidade da concentração ajuda a avaliar melhor as decisões de alocação e reforça a importância de construir uma estratégia patrimonial preparada para diferentes ciclos.
Se você busca uma visão mais ampla sobre investimentos, patrimônio e os fatores que influenciam os mercados, acompanhe o Fronteiras do Investimento, iniciativa da RGC Invest que reúne análises, entrevistas e debates sobre temas relevantes para investidores que valorizam uma estratégia patrimonial de longo prazo.